診療報酬改定がクリニック経営に与える影響とは?対策とポイントを解説
2年に1度の保険診療の改定に際し、算定要件の複雑化やクリニックの収益減少に悩む経営者は少なくありません。診療報酬改定による減収リスクを防ぐためには、早期の収支試算と医療DXによる業務効率化、および自由診療を組み合わせた収益構造の多様化を進めることが有効です。
この記事で分かること
- 診療報酬改定の仕組みと財務への影響
- 早期の情報収集からスタッフ周知までの5つの手順
- 医療DXや自由診療導入による利益確保の施策
- 現場の混乱や対応の遅れを防ぐ失敗対策
本記事を読むことで、算定漏れや現場の負担増を回避し、改定後も安定した医業収益を確保するための具体的な実践手順と判断基準を把握できます。
診療報酬改定の基本知識とクリニック経営で重要な理由
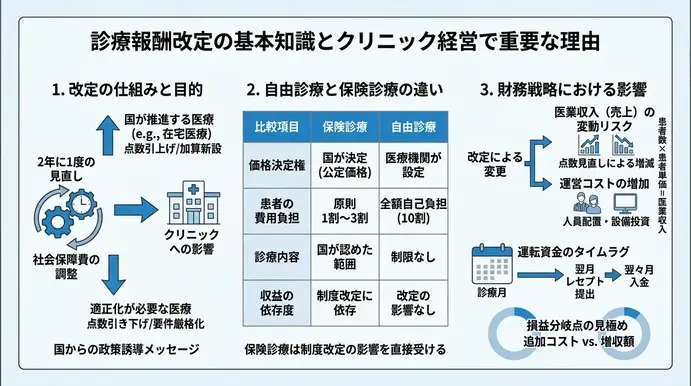
診療報酬改定は、保険診療を主軸とするクリニックの収益構造と経営方針を直接左右する極めて重要なイベントです。公定価格である診療報酬の点数や算定要件が変更されることで、同じ医療サービスを提供していてもクリニックの医業収入が大きく増減するからです。まずは改定の基本的な仕組みと、保険診療・自由診療の性質の違い、そして財務面へ及ぼす影響について体系的に把握する必要があります。
診療報酬改定の仕組みと目的
診療報酬改定とは、2年に1度、国が保険医療サービスの公定価格(点数)と算定ルールを見直す制度です。物価や賃金の動向、医療技術の進歩、そして高齢化に伴う社会保障費のバランスを調整し、時代に合った医療提供体制を構築するために実施されます。
改定のプロセスは、内閣が決定する「改定率(全体の予算枠)」と、厚生労働省の諮問機関である中央社会保険医療協議会(中医協)が議論する「具体的な配分・算定要件」の2段階で進められます。診療報酬は1点=10円として計算され、診察、検査、処置、投薬など数千項目に及ぶ医療行為ごとに点数が定められています。例えば、国が推進したい医療分野(在宅医療や医療DX、かかりつけ医機能など)には新たな加算が新設されたり点数が引き上げられたりする一方、適正化が必要と判断された項目は点数が引き下げられるか、算定要件(施設基準(人員配置や設備など、特定の点数を算定するために国が定めた条件))が厳格化されます。
このように、診療報酬改定は単なる価格表の更新ではなく、国から医療機関に対する「今後どのような医療を提供してほしいか」という政策誘導のメッセージとしての側面を持っています。
自由診療と保険診療の違いとそれぞれの特徴
保険診療と自由診療の最大の違いは、価格決定権の所在と診療ルールの自由度にあります。保険診療は公的医療保険が適用されるため全国一律のルールに縛られますが、自由診療はクリニックが独自に価格と治療内容を設定できます。
保険診療では、患者の自己負担が1割から3割に抑えられるため、幅広い患者層が受診しやすいという利点があります。しかし、提供できる医療行為や使用できる医薬品が国によって厳密に定められており、診療報酬改定によって点数が引き下げられた場合でも、クリニック側の判断で値上げすることはできません。また、原則として保険診療と自由診療を併用する「混合診療」は禁止されており、併用した場合は本来保険が適用される部分も含めて全額が患者の自己負担となります。
両者の特徴と経営上の違いは、下表のとおりです。
| 比較項目 | 保険診療 | 自由診療(自費診療) |
|---|---|---|
| 価格決定権 | 国が定める公定価格(診療報酬点数) | 医療機関が自由に設定可能 |
| 患者の費用負担 | 原則1割〜3割(残りは審査支払機関へ請求) | 全額自己負担(10割) |
| 診療内容の制限 | 国が認めた検査・治療・医薬品に限定される | 未承認薬の使用や予防医療・美容医療など制限なし |
| 集患の難易度 | 窓口負担が軽く、地域の潜在患者を集めやすい | 価格競争やブランディングが必要で集患ハードルが高い |
| 改定の影響 | 2年ごとの改定で収益性が直接変動する | 改定の直接的な影響を受けない |
このように、保険診療は安定した患者数を見込める反面、外部環境である制度改定に収益を依存する構造となっています。具体的な自由診療の導入や拡大の検討については、第3章で解説します。
医療法人の財務戦略における影響
診療報酬改定は、医療法人の損益計算書(PL)とキャッシュフローに直接的かつ多大な影響を与えます。保険診療の収入は「患者数×患者単価」で決まりますが、改定による算定要件の変更や点数の見直しは、このうちの「患者単価」と、それを維持するための「運営コスト」を同時に変動させるためです。
財務戦略において特に注意すべき影響は、以下の3点に集約されます。
- 医業収入(売上)の変動リスク:基本診療料(初診料・再診料)や主要な管理料の点数が数点引き下げられるだけでも、年間の延べ患者数を掛け合わせると数百万円から数千万円規模の減収につながるケースがあります。
- 人件費および設備投資コストの増加:新設された加算や高い点数を算定するためには、有資格者の追加配置や特定の医療機器・ITシステムの導入が施設基準として求められることが多く、固定費の増加を招きます。
- 運転資金(キャッシュフロー)のタイムラグ:保険診療の報酬(保険負担分)は、診療月の翌月にレセプト(診療報酬明細書)を審査支払機関へ提出し、実際にクリニックの口座へ入金されるのは診療月の約2か月後となります。改定対応のために先行投資を行った場合、増収効果が現金として回収されるまでに時間差が生じるため、計画的な資金繰りが必要です。
つまり、改定によって新設された高点数の項目に飛びつくのではなく、算定要件を満たすための追加コストとそれによって得られる増収額の損益分岐点を正確に見極めることが、健全な財務基盤を維持する鍵となります。改定内容を踏まえた具体的な収支シミュレーションの手順やコスト最適化の施策については、次章以降で詳しく説明します。
クリニックが押さえるべき診療報酬改定への対応策【実施手順】
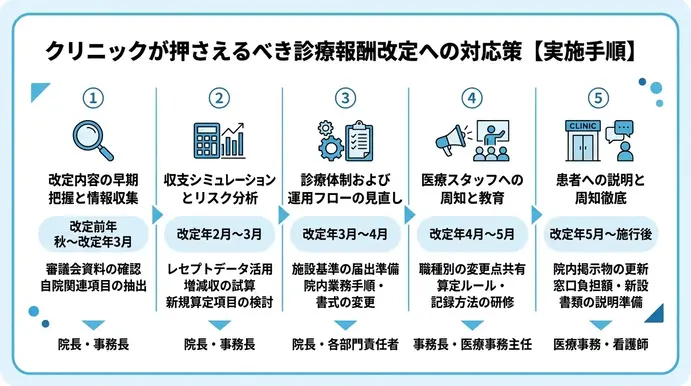
保険診療の改定に際してクリニックが取るべき対応は、情報収集から患者への周知までを5つの段階に分けて計画的に実行することです。改定内容は多岐にわたり、点数(医療行為ごとに定められた報酬の単位)の変更だけでなく、算定要件(報酬を請求するために満たすべき条件)や施設基準(医療機関の人員配置や設備に関する基準)の見直しも含まれるため、直前の対応では算定漏れや返戻(審査機関から診療報酬明細書が差し戻されること)のリスクが高まります。
全体のスケジュールと各段階における主要な実施事項は、下表のとおりです。
| 手順 | 実施時期の目安 | 主な実施内容 | 主担当者 |
|---|---|---|---|
| 1. 改定内容の早期把握と情報収集 | 改定前年の秋〜改定年3月 | 審議会資料の確認、自院の標榜診療科に関わる改定項目の抽出 | 院長・事務長 |
| 2. 収支シミュレーションとリスク分析 | 改定年2月〜3月 | 過去の算定実績を用いた増減収の試算、新規算定項目の検討 | 院長・事務長 |
| 3. 診療体制および運用フローの見直し | 改定年3月〜4月 | 施設基準の届出準備、院内業務手順および書式の変更 | 院長・各部門責任者 |
| 4. 医療スタッフへの周知と教育 | 改定年4月〜5月 | 職種別の変更点共有、算定ルールや記録方法の研修実施 | 事務長・医療事務主任 |
| 5. 患者への説明と周知徹底 | 改定年5月〜施行後 | 院内掲示物の更新、窓口負担額や新設書類に関する説明準備 | 医療事務・看護師 |
1. 改定内容の早期把握と情報収集
改定対応の第一歩は、厚生労働省の審議会資料や告示を継続的に確認し、自院の診療科に直接影響する改定項目を早期に特定することです。保険診療の改定は段階的に詳細が決まるため、最終的な通知を待ってから動き出すと、人員配置の調整や必要書類の準備が施行日に間に合わなくなる恐れがあります。
具体的な情報収集は、厚生労働省の中央社会保険医療協議会(中医協)の議事録および資料や、地域の医師会・地方厚生局から発信される通知を基に進めます。時期ごとに確認すべき情報源と内容は、以下のとおりです。
- 改定前年の秋〜年末:中医協の議論から、次期改定の基本方針や重点課題を把握する
- 改定年の1月〜2月:短冊(個別改定項目)および答申書を確認し、新設・廃止される項目や算定要件の具体的な変更点を洗い出す
- 改定年の3月以降:告示・通知および疑義解釈(細かな運用ルールのQ&A)を確認し、地方厚生局や医師会が主催する説明会に参加して解釈のズレをなくす
この段階では、すべての改定項目を網羅しようとするのではなく、自院で算定回数が多い基本診療料(初診料や再診料など)や、主力の医学管理料・加算項目に絞って情報を整理することが重要です。
2. 収支シミュレーションとリスク分析
改定項目の特定後は、自院の過去のレセプト(診療報酬明細書)データを基に、改定後の点数を当てはめて収支の増減を試算します。同じ診療科であっても、対象となる患者層や算定している加算の内訳によって経営への影響度が大きく異なるため、自院の実態に即した定量的な把握が欠かせません。
シミュレーションを行う際は、直近3か月〜1年分のレセプトデータを用意し、以下の3つの視点で影響を分類します。
- 既存算定項目の点数変更:現在算定している項目について、改定後の点数を掛け合わせ、自然に発生する増収額または減収額を算出する
- 算定要件の厳格化・廃止による減収リスク:経過措置(一定の猶予期間)の終了時期や、実績要件(年間の算定件数や紹介率など)の引き上げにより、維持できなくなる可能性がある加算を特定し、最大減収幅を見積もる
- 新設項目・上位加算の取得による増収機会:少しの体制変更や業務追加で新たに施設基準を満たせる項目を抽出し、取得した場合の増収見込み額を試算する
現状維持のままでは減収となる場合でも、新設された加算や管理料へ移行することで収益を補填できるケースがあるため、悲観シナリオと対策実施後のシナリオの双方を作成して比較検討します。
3. 診療体制および運用フローの見直し
収支試算に基づき、新たに取得・維持する加算を決定した後は、それらを確実に算定するための診療体制と院内業務フローを再構築します。改定によって、カルテ(診療録)への記載事項の追加や、患者から署名をもらう計画書の様式変更、他院との連携体制の構築などが新たに求められるためです。
見直しにあたっては、まず地方厚生局への施設基準の届出期限を確認し、必要な人員配置の証明書類や研修修了証などを揃えます。同時に、日常診療の現場で算定漏れや要件違反が起きないよう、以下の運用フローを整備します。
- 問診から会計までの動線確認:新たな管理料の対象となる患者をどの段階で特定し、誰が説明や検査の案内を行うかという役割分担を明確にする
- 記録テンプレートの作成:算定要件としてカルテへの記載が義務付けられている項目について、医師が入力漏れを起こさないよう定型文(テンプレート)を準備する
- 同意書・計画書の準備:患者へ交付・説明する文書の改定版を用意し、診察室や処置室ですぐに使用できる状態にする
4. 医療スタッフへの周知と教育
改定内容と新しい運用フローが固まった段階で、医師、看護師、医療事務などの全スタッフに対して変更点の周知と実務研修を実施します。保険診療の算定は、医師の診察だけでなく、看護師による指導や医療事務による受付・会計処理が連動して初めて成立するため、職種間の認識のズレは算定漏れや業務の停滞を招きます。
研修を行う際は、全スタッフ共通の全体像を伝えたうえで、職種ごとに求められる具体的な行動に落とし込んで説明します。
- 医師・歯科医師:新設・変更された管理料の対象患者の選定基準、カルテへの必須記載事項、計画書の交付手順を確認する
- 看護師・医療技術職:療養指導や処置における実施時間の記録方法、医師への情報共有のタイミングを統一する
- 医療事務(受付・会計):新しい算定コードの入力ルール、新設加算に伴う窓口負担額の変動、地方厚生局への届出状況を確認する
口頭での説明にとどめず、変更前後の業務手順を対比させた簡易マニュアルやチェックリストを作成し、現場でいつでも参照できる状態にしておくことが実務の定着に有効です。
5. 患者への説明と周知徹底
施行日に向けて、改定に伴う窓口負担額の変動や、新たに交付が必要となる計画書・同意書について、患者へわかりやすく説明する準備を整えます。医療内容が変わらないにもかかわらず会計時の支払額が変わったり、診察時に署名の手間が増えたりすると、患者が疑問や不満を抱き、受付でのトラブルや診察時間の遅延につながるためです。
患者への周知と説明は、以下の方法で行います。
- 院内掲示およびウェブサイトでの告知:施設基準の要件として義務付けられている掲示事項(加算の取得状況など)を最新のものに張り替えるとともに、院内掲示と同じ内容をクリニックの公式ウェブサイトにも掲載する
- 窓口での案内資料の配布:自己負担額が変更となる主なケースや、新しく始まる管理料の目的を図解した案内文を作成し、受付や待合室で配布する
- 想定問答(FAQ)の共有:「なぜ今日から金額が上がったのか」「なぜ毎回サインが必要になったのか」といった患者からの質問に対し、スタッフが国の制度改定に伴う変更である旨を丁寧に説明できるよう回答例を統一する
特に慢性疾患で定期通院している患者に対しては、施行月の最初の受診時に医師またはスタッフから事前に一言添える運用にすることで、納得感を高め、窓口での混乱を防ぐことができます。
改定に伴い優先的に見直すべき経営施策
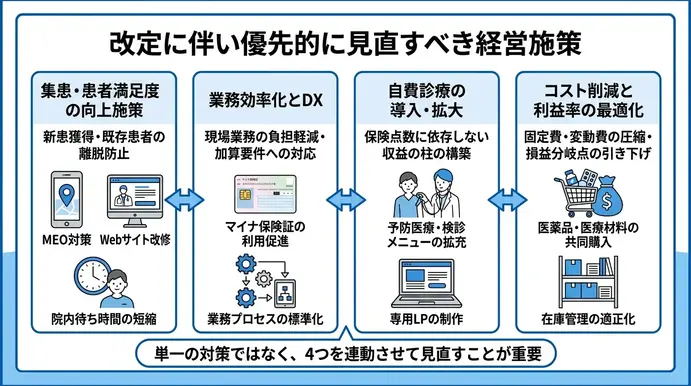
保険診療の改定に際してクリニックが最優先で取り組むべき経営施策は、集患対策、業務のデジタル化、収益源の多角化、そしてコスト最適化の4つを連動させて見直すことです。公定価格である診療報酬の点数引き下げや算定要件の厳格化による減収リスクは、単一の対策だけではカバーしきれないためです。各施策の目的と具体的なアクションは、下表のとおりです。
| 見直すべき経営施策 | 主な目的 | 具体的なアクション例 |
|---|---|---|
| 集患・患者満足度の向上施策 | 新患の獲得と既存患者の離脱防止 | MEO対策、Webサイトの改修、院内待ち時間の短縮 |
| 業務効率化とDX | 現場業務の負担軽減と加算要件への対応 | マイナ保険証の利用促進、業務プロセスの標準化 |
| 自費診療の導入・拡大 | 保険点数に依存しない収益の柱の構築 | 予防医療・検診メニューの拡充、専用LPの制作 |
| コスト削減と利益率の最適化 | 固定費・変動費の圧縮による損益分岐点の引き下げ | 医薬品・医療材料の共同購入、在庫管理の適正化 |
集患・患者満足度の向上施策
改定による患者単価の変動リスクを補うためには、デジタルマーケティングによる新規患者の獲得と、院内体験の改善による再診率の向上が不可欠です。算定要件の見直しによって患者の自己負担額が変化する局面では、他院との差別化と通院の利便性向上が患者の定着に直結するためです。
一般の患者を対象とするBtoCの広報活動においては、検索エンジンや地図アプリを通じた情報発信が軸となります。具体的な施策は以下のとおりです。
- MEO(マップエンジン最適化):Googleビジネスプロフィールに正確な診療時間、対応可能な検査、院内写真を登録し、地域名と診療科で検索したユーザーからの認知を獲得します。
- SEO(検索エンジン最適化)とWebサイト改善:改定に伴って新設・変更された診療メニューや予防接種の案内ページを更新し、GA4(Googleアナリティクス4)を用いて予約ページへの遷移率を解析・改善します。
- 医療広告ガイドラインの遵守:Web広告やLP(ランディングページ:検索広告などから訪問者が最初にアクセスする専用ページ)を運用する際は、誇大表現や比較優良広告を避け、治療の内容・費用・主なリスクを明記します。
- 院内導線の改善:事前Web問診や時間帯予約を整備して院内滞在時間を短縮し、患者満足度を高めて継続的な通院を促します。
業務効率化とデジタルトランスフォーメーション(DX)
業務効率化とDX(デジタルトランスフォーメーション:デジタル技術による業務や医療体験の変革)の推進は、人件費率の抑制と医療DX関連の加算取得を両立するために必須の施策です。厚生労働省の「令和8年度診療報酬改定の概要」でも示されているとおり、近年の改定では医療DX推進体制整備加算の新設やベースアップ評価料の導入など、デジタル化による業務効率化と医療従事者の処遇改善が重点課題と位置づけられています。
具体的なシステム選定や自動化の手法は後述しますが、経営施策としてはツール導入と合わせた「業務プロセスの再構築」を優先します。主な見直し対象は以下のとおりです。
- 受付・会計フローの非接触化:マイナ保険証(健康保険証として利用登録されたマイナンバーカード)によるオンライン資格確認を前提とした受付体制へ移行し、保険証情報の入力作業と転記ミスを削減します。
- 情報連携の標準化:電子処方箋や電子カルテ情報共有サービスへの対応を進め、薬局や他院との照会業務にかかる時間を短縮します。
- タスク・シフト/シェアの推進:医師が作成していた診断書や主治医意見書の下書き、検査説明などの業務を医師事務作業補助者や看護師へ移管し、医師が診察に専念できる時間を確保します。
自費診療(自由診療)導入・拡大の検討
公定価格の変動に左右されない強固な経営基盤を築くには、地域のニーズに合致した自費診療メニューの導入・拡大が有効です。保険診療のみに依存する収益構造では、改定のたびにクリニックの利益率が外部要因で大きく変動してしまうためです。
ただし、自費診療の拡大にあたっては、混合診療(一連の診療において保険診療と自費診療を併用すること)の禁止ルールを厳守し、診察日や導線を明確に分ける運用が求められます。診療科別の主な導入アプローチは以下のとおりです。
- 内科・小児科:各種任意予防接種、人間ドック、アレルギー検査、睡眠時無呼吸症候群の精密検査など、予防医療や健康管理領域のメニューを拡充します。
- 皮膚科・眼科・歯科:医療脱毛やシミ治療、オルソケラトロジー(就寝時に装用し視力を矯正する特殊なコンタクトレンズ治療)、セラミック治療やホワイトニングなど、審美性や生活の質(QOL)を高める治療を体系化します。
- BtoB(法人向け)領域の開拓:近隣企業と契約し、定期健康診断、ストレスチェック、産業医業務、インフルエンザの職域接種などを請け負う営業DX(Webフォームや顧客管理ツールを活用した法人営業の効率化)を展開し、安定した収益源を確保します。
コスト削減と利益率の最適化
利益率を最適化するには、医療の質や患者の安全性を損なわない範囲で、固定費と変動費の双方を継続的に見直す必要があります。診療報酬の引き上げが限定的である一方、物価高騰や賃上げ対応によってクリニックの運営コストは上昇傾向にあるためです。
売上を増やす施策と並行して、損益分岐点を引き下げるコスト管理を徹底することが黒字経営の維持につながります。優先的に着手すべきコスト削減策は以下のとおりです。
- 医薬品・医療材料費の圧縮:後発医薬品(ジェネリック医薬品)の採用比率を高めるとともに、複数の卸業者からの相見積もりや共同購入サービスを活用して仕入れ単価を引き下げます。
- 在庫管理の適正化:使用頻度の低い検査試薬や医療消耗品の発注ロットを見直し、期限切れによる廃棄ロスをなくします。
- 外注費と保守契約の棚卸し:検体検査の委託費、医療機器の保守契約、院内清掃やリネンサプライの契約内容を精査し、現在の稼働状況に見合わない過剰なサービスを解約または変更します。
- 広告宣伝費の費用対効果検証:出稿している看板広告やインターネット広告の患者獲得単価(1人の新患を獲得するのにかかった費用)を算出し、効果の低い媒体から予算を引き揚げます。
診療報酬改定対応でよくある失敗パターンと対策
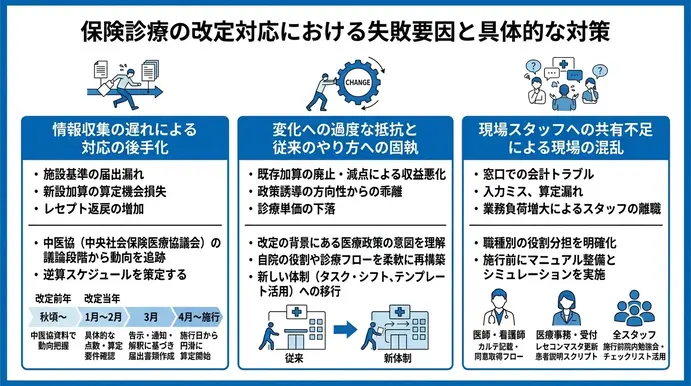
保険診療の改定対応における主な失敗は、情報把握の遅れ、旧体制への固執、院内連携の不足という3つの要因から発生します。これらを未然に防ぐには、厚生労働省の発表スケジュールに合わせた準備と、スタッフ全員を巻き込んだ段階的な運用変更が不可欠です。
診療報酬改定では、短期間で算定要件(点数を得るために満たすべき基準)や施設基準(医療機関が備えるべき人員や設備などの条件)の変更に対応しなければなりません。院長の判断だけで進めたり、告示が出てから動き出したりすると、届出の遅れによる減収や現場の疲弊を招きます。よくある失敗パターンとそれぞれの対策は、下表のとおりです。
| よくある失敗パターン | クリニック経営・現場への悪影響 | 実践すべき具体的な対策 |
|---|---|---|
| 情報収集の遅れによる対応の後手化 | 施設基準の届出漏れ、新設加算の算定機会損失、レセプト(診療報酬明細書)の返戻増加 | 中医協(中央社会保険医療協議会)の議論段階から動向を追跡し、逆算スケジュールを策定する |
| 変化への過度な抵抗と従来のやり方への固執 | 既存加算の廃止・減点による収益悪化、政策誘導の方向性からの乖離 | 改定の背景にある医療政策の意図を理解し、自院の役割や診療フローを柔軟に再構築する |
| 現場スタッフへの共有不足による現場の混乱 | 窓口での会計トラブル、入力ミス、業務負荷増大によるスタッフの離職 | 職種別の役割分担を明確化し、改定施行前にマニュアル整備とシミュレーションを実施する |
情報収集の遅れによる対応の後手化
改定内容の確定を待ってから情報収集を始めると、必要な届出や院内整備が施行日に間に合わず、算定可能な点数を逃す結果となります。新設される加算や見直される施設基準の中には、一定の実績期間や研修の修了、システム改修を要件とするものが含まれるためです。
たとえば、医療DX推進体制整備加算や外来感染対策向上加算などの施設基準では、専用の機器導入や外部機関との連携体制構築が求められます。3月の告示・通知の公表後に初めて要件を確認した場合、ベンダーの手配や地方厚生局への届出準備が集中し、施行月からの算定が困難になります。対策として、改定前年の秋頃から公開される厚生労働省の中央社会保険医療協議会(中医協)総会の資料を定期的に確認し、自院の診療科に関連する議論の方向性を早期に把握することが重要です。
- 改定前年の9月〜12月:中医協の議論から重点課題と改定の基本方針を把握する
- 改定当年の1月〜2月:短冊(個別改定項目)と答申から、具体的な点数・算定要件を確認する
- 改定当年の3月:告示・通知および疑義解釈(細かな運用ルールのQ&A)を確認し、届出書類を作成する
変化への過度な抵抗と従来のやり方への固執
従来の診療スタイルや算定項目に固執し、改定が求める変化を拒むことは、クリニックの収益性を中長期的に低下させる直接的な原因となります。診療報酬改定は国が目指す医療提供体制への誘導策であり、政策の方向性に沿わない旧来の運用は点数が引き下げられる傾向にあるためです。
2024年度の改定における生活習慣病管理料の再編のように、これまで算定していた特定疾患療養管理料から対象疾患が除外され、療養計画書の作成や患者の署名が必要になるなど、算定のハードルが上がるケースは少なくありません。「書類作成の手間が増えるから算定しない」「これまでのカルテ記載のやり方を変えたくない」といった理由で対応を見送れば、患者1人あたりの診療単価は大きく下落します。対策として、院長自身が改定の意図を前向きに捉え、テンプレートの活用やタスク・シフト(医師から看護師や医療事務など他職種への業務移管)を取り入れながら、新しい算定要件に適合する体制へと移行する必要があります。
現場スタッフへの共有不足による現場の混乱
院長や事務長のみで改定対応を決定し、現場スタッフへの情報共有や教育が不足したまま施行日を迎えると、業務ミスや患者とのトラブルが多発します。改定に伴う変更は、カルテの記載方法から検査オーダー、窓口での同意書取得、会計処理に至るまで、院内のあらゆる業務に波及するためです。
現場に十分な説明がないまま「今日からこの加算を算定する」と指示を出しても、受付スタッフは患者から「なぜ窓口負担が増えたのか」と質問された際に正確な説明ができません。また、看護師や医療事務が算定要件の細かなルールを理解していなければ、必要な指導記録の記載漏れや算定要件を満たさない不正請求・返戻(審査支払機関からの差し戻し)につながります。こうした事態を防ぐには、職種ごとに変更点を整理した院内勉強会を実施し、患者からの質問に対する回答例や新しい業務手順書を施行日の2週間前までに共有しておくことが効果的です。
- 医師・看護師向け:カルテへの必須記載事項、療養計画書などの説明・同意取得フローの統一
- 医療事務・受付向け:レセプトコンピューターのマスタ更新確認、窓口負担金の変更に関する患者説明用トークスクリプトの準備
- 全スタッフ共通:算定要件のチェックリスト活用と、施行後1か月間の疑問点・課題のフィードバック体制の構築
外部専門家やツールの活用による効率的な改定対応
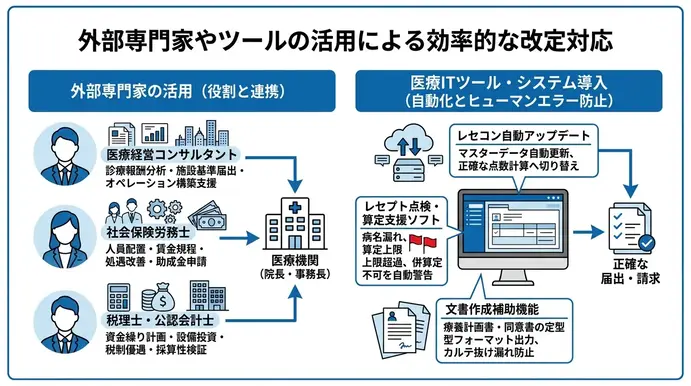
診療報酬改定への対応を院内のスタッフだけで完結させようとせず、外部の専門家や医療ITツールを活用することで、通常業務への負担を抑えながら正確な体制移行を実現できます。改定ごとに複雑化する施設基準の要件確認や、新設・廃止される項目の実務への落とし込みには、高度な専門知識と多くの工数が求められるためです。院長や事務長がすべての改定資料を読み解き、算定漏れや返還リスクを防ぐ体制を単独で構築するよりも、プロの知見や自動化システムを取り入れる方が確実かつ迅速に移行できます。
医療コンサルタントや社労士・税理士の活用
医療経営に精通した外部専門家に業務を依頼することで、改定内容の分析から行政への届出、人事・財務面の調整までを法的な根拠に基づいて進めることが可能です。保険診療の改定は単なる点数の変更にとどまらず、スタッフの配置基準や賃金体系、設備投資の判断にまで影響を及ぼすため、各領域の専門家の知見を組み合わせる必要があります。自院の診療科や規模に合わせて、必要な領域の専門家を適切に使い分けることが重要です。具体的な専門家の役割と依頼できる業務内容は下表のとおりです。
| 専門家の種類 | 主な依頼業務と改定対応における役割 | 活用が適しているケース |
|---|---|---|
| 医療経営コンサルタント | レセプト(診療報酬明細書)データの分析に基づく新規算定項目の抽出、地方厚生局への施設基準届出の支援、オペレーション構築の助言 | 新設された加算の算定可否を判断したい場合や、算定漏れを防ぎたい場合 |
| 社会保険労務士 | 人員配置基準を満たすためのシフト設計支援、看護職員や医療事務の処遇改善に伴う賃金規程の改定、労働関連助成金の申請代行 | 賃上げに関する加算の取得に伴い、就業規則や給与体系の見直しが必要な場合 |
| 税理士・公認会計士 | 改定後の点数変動を踏まえた資金繰り計画の策定、医療機器やシステム導入に伴う税制優遇措置の適用判断、部門別採算性の検証 | 加算取得のために新たな医療機器やITシステムへの設備投資を検討している場合 |
外部専門家を選定する際は、医科・歯科・調剤といった自院の区分における改定対応の実績が豊富にあるかを必ず確認してください。一般的な税務や労務の知識だけでなく、厚生労働省の疑義解釈(改定項目の具体的な算定条件に関する公式な補足回答)の動向まで把握している専門家を選ぶことで、実務に即した具体的な助言を得られます。
医療ITツール・システム導入による自動化
電子カルテやレセプトコンピュータ(診療報酬の点数計算や請求書作成を行う専用システム、以下レセコン)などの医療ITツールを活用することで、改定後の点数計算や算定要件のチェックを自動化し、ヒューマンエラーを防止できます。改定のたびに発生する膨大なマスターデータ(医薬品や診療行為の点数・コード一覧)の更新や、複雑な併算定(複数の項目を同時に算定すること)の可否判断をスタッフの目視と手作業で行うと、審査支払機関からの返戻(請求内容の不備による差し戻し)や査定(算定要件を満たさないことによる減点)のリスクが高まるためです。
さらに近年は、マイナ保険証を用いたオンライン資格確認や電子処方箋など、医療DX(デジタル技術による医療現場の変革)に関連するシステムの導入自体が、関連加算を算定するための直接的な施設基準となっています。改定時にメーカーから提供されるプログラム更新を確実に適用し、システムの補助機能を最大限に稼働させることが実務の安定につながります。改定対応の効率化に直結する主なシステム機能は以下のとおりです。
- レセコンの自動アップデート機能:改定後の新しい診療報酬点数表や薬価基準のマスターデータをオンラインで自動取得し、改定日当日から正確な点数計算へ切り替える機能です。
- レセプト点検・算定支援ソフト:カルテの記載内容と請求データを照合し、病名漏れや算定回数の上限超過、同時に算定できない項目の組み合わせを提出前に自動で警告します。
- 文書作成補助機能:算定要件として患者への交付と説明が義務付けられている療養計画書や同意書などの定型フォーマットを出力し、カルテ記載の抜け漏れを防ぎます。
これらのシステムを新規導入または改修する際は、メーカーのサポート体制と保守契約の範囲を事前に確認しておく必要があります。改定直後は全国の医療機関からメーカーへ問い合わせが集中するため、遠隔操作によるリモート保守に対応しているか、改定内容に合わせた設定変更の操作説明会が提供されているかを基準に選定を進めます。
まとめ:計画的な対応で診療報酬改定を乗り切り経営基盤を強化しよう
保険診療の改定に直面したクリニックが安定した経営を維持するためには、算定要件(保険点数を請求するために満たすべき基準)の変更を早期に把握し、収支シミュレーションから現場の運用定着までを計画的に実行することが不可欠です。改定は国の医療政策の方向性を反映しており、従来の診療体制のままでは減収や算定漏れにつながる一方、求められる医療機能へいち早く適応できれば収益構造を改善する好機となります。
これまでの章で解説した、診療報酬改定を乗り切るための対応手順と経営施策の要点は、下表のとおりです。
| 対応フェーズ | 実施すべき主な取り組み | クリニック経営における期待効果 |
|---|---|---|
| 情報収集・分析 | 公的機関の告示確認と過去のレセプト(診療報酬明細書)データを用いた収支試算 | 減収リスクの早期特定と新規加算の取得可否判断 |
| 体制整備・周知 | 業務フローの再構築、スタッフ研修、院内掲示やWebサイトでの患者説明 | 算定ミスの防止と窓口での会計トラブル回避 |
| 経営施策の見直し | 医療DXの推進、自費診療(自由診療)の拡充、経費の最適化 | 業務効率化による人件費抑制と保険診療に依存しない収益柱の確立 |
| 外部リソース活用 | 医療コンサルタントや税理士への相談、レセプトチェックシステムの導入 | 院長および事務スタッフの負担軽減と改定対応の精度向上 |
改定への対応を一過性の事務手続きとして終わらせず、クリニック全体の経営基盤を強化する契機として捉える姿勢が求められます。院長や経営層は、レセプトコンピュータの更新や医療スタッフの教育を段階的に進め、変化に強い組織体制を構築することから着手することが推奨されます。まずは自院の直近の算定実績を振り返り、優先して見直すべき加算項目と業務フローの洗い出しから始めましょう。
リードプラスでは、医療法および医療広告ガイドラインを遵守しながら、Webサイト(LP)を起点とした集患導線の構築から広告運用の最適化まで、自由診療クリニックの経営成果(集患・売上拡大)につながる施策を一貫して支援しています。「ホームページが集患につながらない」「広告の効果が実感できない」といったお悩みを抱えている場合は、Webサイトの制作・運用・最適化や広告運用に関するご相談や各種ソリューションの活用をご検討いただけます。
リードプラスへのご相談はこちら
よくある質問(FAQ)
診療報酬改定の対策を進めるにあたり、クリニックの院長や事務長から多く寄せられる3つの疑問について、実務上の判断基準と対応の目安を回答します。
Q1. 診療報酬改定の情報はいつ頃から収集を始めるべきですか?
改定前年の秋頃(9月〜11月)から情報収集を開始することが推奨されます。保険診療の価格や算定要件を決める厚生労働省の諮問機関である中央社会保険医療協議会(中医協)において、次期改定に向けた具体的な個別議論が本格化する時期だからです。
医療DXの推進に伴い、近年では改定の施行時期が従来の4月から6月へ変更されるなどスケジュール自体が変動するケースもあるため、下表のとおり段階的な情報収集と準備を進める必要があります。
| 時期の目安 | 行政・中医協の主な動き | クリニック側で行うべきアクション |
|---|---|---|
| 改定前年 9月〜11月 | 中医協での個別議論の本格化 | 自院の標榜科に関連する加算や基本診療料の議論の方向性を確認する |
| 改定前年 12月 | 診療報酬改定率の決定(予算編成) | 全体の改定率と重点課題から、自院の収益への大まかな影響度を予測する |
| 改定当年 1月〜2月 | 中医協の答申・改定点数および算定要件の公表 | 具体的な新点数に基づき、施設基準(一定の医療体制や設備を満たすことを示す基準)の届出準備と収支試算を行う |
| 改定当年 3月〜施行月 | 関係法令・疑義解釈資料の通知、新点数の施行 | 電子カルテやレセプトコンピュータ(診療報酬明細書を作成するシステム)の更新確認と、院内運用の最終調整を行う |
一次情報は、厚生労働省の中央社会保険医療協議会(中医協)総会議事録・資料ページで順次公開されます。早い段階から議論の方向性を把握しておくことで、必要な機器の導入や人員配置の調整に十分な期間を確保できます。
Q2. 小規模なクリニックでも専門家のサポートは必要ですか?
院内に専任の医事課スタッフや事務長が不在の小規模クリニックであっても、改定前後のスポット契約などで外部専門家のサポートを受けることは有効です。院長1人で日常診療を行いながら、数千ページに及ぶ改定資料を読み解き、自院に最適な施設基準の届出やオペレーション変更を完了させるのは業務負担が大きいためです。
特に、以下のような状況に該当する場合は、医療コンサルタントや医療分野に強い社会保険労務士・税理士への相談を検討してください。
- 新設される加算の施設基準を満たすために、看護師や医療事務の採用・配置転換が伴う場合
- 医療DX関連の加算取得に向けて、マイナ保険証(健康保険証として利用登録したマイナンバーカード)の活用促進や電子処方箋システムなどの新規導入を計画している場合
- 基本診療料や特掲診療料の見直しにより、既存の主要収益源が減算となり、自由診療の導入を含めた収益構造の再構築が必要な場合
顧問契約を結ばずとも、改定に伴う収支シミュレーションや届出書類の作成支援のみを単発で依頼するなど、自院の予算とリソースに合わせた活用が可能です。
Q3. 改定に対応しない場合どのようなリスクがありますか?
改定内容に合わせた運用変更や届出を行わない場合、減収だけでなく行政指導による診療報酬の自主返還や、患者からの信頼低下を招くリスクがあります。保険診療は公定価格および定められたルールに基づいて提供されるため、改定によって算定要件や施設基準の経過措置(一定の猶予期間)が終了したにもかかわらず、従来のままレセプト請求を続けると不正請求または不当請求とみなされるためです。
具体的には、改定対応を怠ることで以下の3つのリスクが発生します。
- 算定要件の厳格化や点数の引き下げに気づかず、対策を打たないことによる医業収入の直接的な減少
- 地方厚生局による適時調査や個別指導において、施設基準の不備やカルテ記載要件の不足を指摘され、過去に遡って診療報酬の返還を命じられるコンプライアンス上のリスク
- 一部負担金の変更や新設加算に対する院内掲示・説明が不足し、会計時に患者との間でトラブルに発展するリスク
増収につながる新規加算の取得を見送る場合であっても、既存の算定項目における要件変更の確認と、医療法や療養担当規則に則った適正な請求体制の維持はすべての保険医療機関に必須の対応となります。